Milliárdos kötelezettségek terhelik az államkasszát
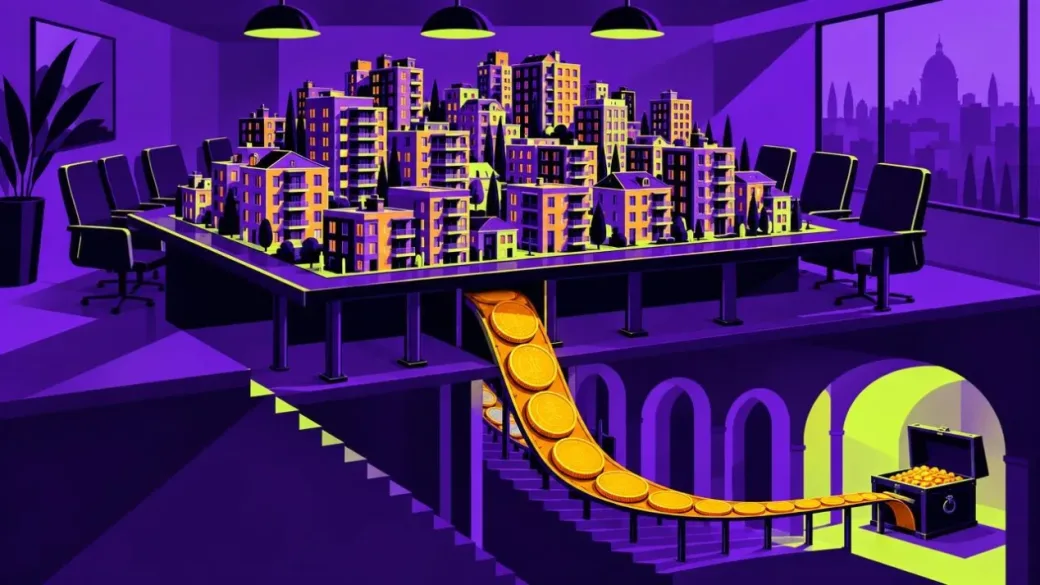
A banki háttérelemzések rámutatnak arra, hogy az átlagos hitelösszeg nagyságrendileg 35 millió forint körül alakul, a maximális futamidő pedig eléri a huszonöt évet. Az állam nem pusztán a hitel indulásakor nyújt segítséget, hanem hosszú éveken át magára vállalja a piaci és a kedvezményes kamat közötti különbözet jelentős részét.
Egyetlen átlagos szerződés így a teljes futamidő alatt megközelítőleg 12-15 millió forintos kiadást jelenthet a költségvetésnek. Ha a bankárok által idézett mintegy 56 ezer szerződéssel számolunk, a jövőbeli kötelezettségvállalás már több száz milliárd forintos nagyságrendet ér el.
A Piac&Profit beszámolója szerint 2026 első nyolc hónapjában a bankok több mint 2000 milliárd forint lakáshitelt helyeztek ki, megdöntve az addigi éves rekordot, aminek nagyjából 70 százalékát éppen ez a konstrukció tette ki. Az Indexnek nyilatkozó egyik magas beosztású bankár ezt úgy fogalmazta meg: „Ami 3 százalékos, azt mindenki le akarja hívni”. A Magyar Bankszövetség szerint a kiugró forgalom olyan folyamatokat indított el a lakáspiacon, amelyek már a jogosultsági feltételek szigorítását sürgetik.